PRODUCT ARCHIVE
作品库
火箭、卫星与探测器等产品型号档案 —— 轻量级行业产品图谱。
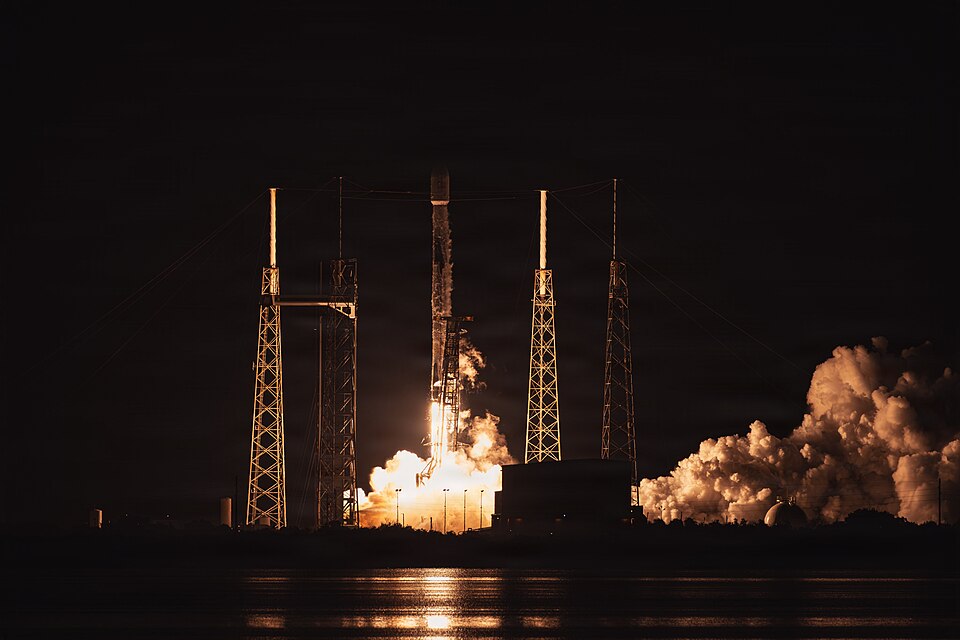
MicroGEO是Astranis开创的微型静地轨道卫星平台,约300公斤级,定点于赤道上空约36000公里,一颗卫星专门服务一个国家或地区的宽带需求,成本仅为传统GEO大卫星的几十分之一,交付周期以月计。首批五颗卫星已入轨开展服务,覆盖阿拉斯加、东南亚与西非等市场,后续订单排至数年之后,客户包括多国主权运营商与美国太空军。它证明小卫星技术同样能改造静地轨道,被视为GEO市场的颠覆者。
EchoStar旗下的卫星通信业务,长期占据全球VSAT设备份额第一,为企业、政府与偏远社区提供宽带接入、组网设备与运营服务。2023年底Dish与EchoStar合并重组后,该业务持续服务企业与政府客户,是集团内稳定产出现金流的板块。在母公司向SpaceX出售频谱、重心转向地面5G与Dish融合的调整中,Hughes业务保持运营连续性,是EchoStar版图中仍留在卫星产业的基本盘。
EchoStar持有的美国稀缺S/H频段频谱牌照组合,数十年攒下的频谱家底。2025年公司上演商业航天史上最戏剧性的资产腾挪:把AWS-4与H频段频谱分批出售给SpaceX,交易规模约170亿美元级,对价包含现金与SpaceX权益,同时换来Starlink直连服务对自家用户的合作。交易为马斯克手机直连帝国提供弹药,也回笼现金缓解债务压力。它印证了频谱才是卫星战争的终极弹药:独占频段才是护城河。
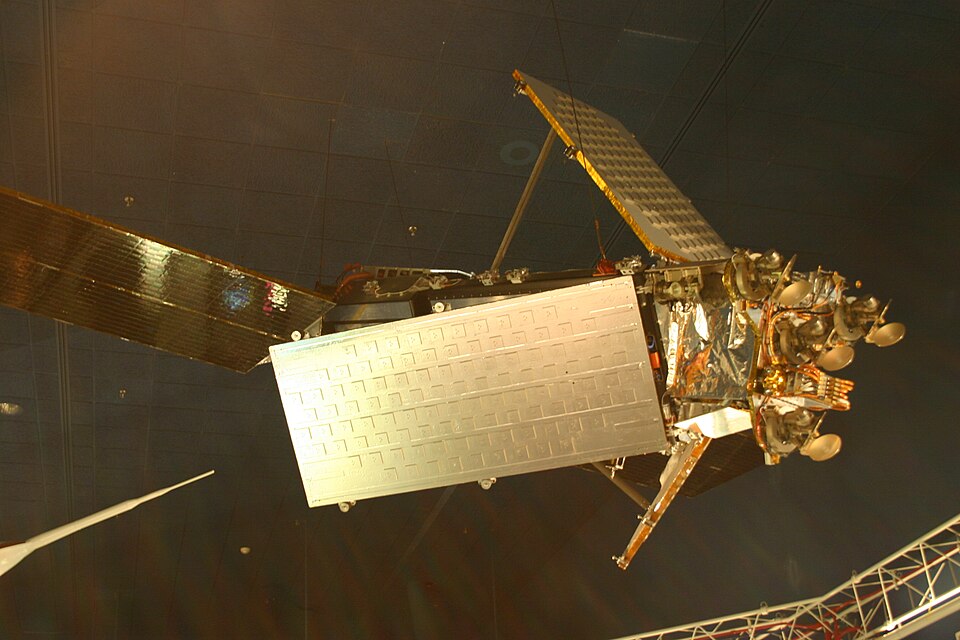
K2 Space研制的卫星平台,定位卫星界的重型卡车:数百千瓦级供电、大承载结构与批量交付,像造小卫星一样快速迭代,又具备接近GEO大卫星的供电与承载水平,填补两者之间的市场断层。首颗卫星2025年入轨验证,客户瞄准美国太空发展局的国防星座与商业遥感、通信星座。成立三年融资近两亿美元量级,它与Apex并列为卫星平台商品化新锐双雄中更大更猛的一极,被视作下一代国防太空架构的产能备胎。
星链是SpaceX运营的低轨卫星互联网星座,在轨卫星数千颗,是全球规模最大的卫星星座,采用自研平板式卫星与激光星间链路,由猎鹰9批量发射组网,单次可部署数十颗。它为百余个国家和地区的数百万用户提供宽带服务,覆盖家庭、海事、航空与政府场景,并衍生出星盾等国防版本。作为全球最大卫星互联网运营商的核心资产,星链把发射能力转化为持续性订阅收入,深刻重塑了卫星通信市场的竞争格局。
Viasat自建的地球同步轨道宽带星座,设计以单颗超大容量卫星覆盖大洲级区域,承载公司的卫星互联网业务。星座命运多舛:首颗星2023年升空后发生天线故障,容量大打折扣,后续卫星仍在组网推进。恰逢星链等低轨星座以每比特成本优势降维打击,GEO宽带高定价模式承压,公司战略一度陷入被动。ViaSat-3是老一代卫通巨头技术路线的代表作,其受挫也成为GEO宽带让位于低轨星座的产业转折注脚。
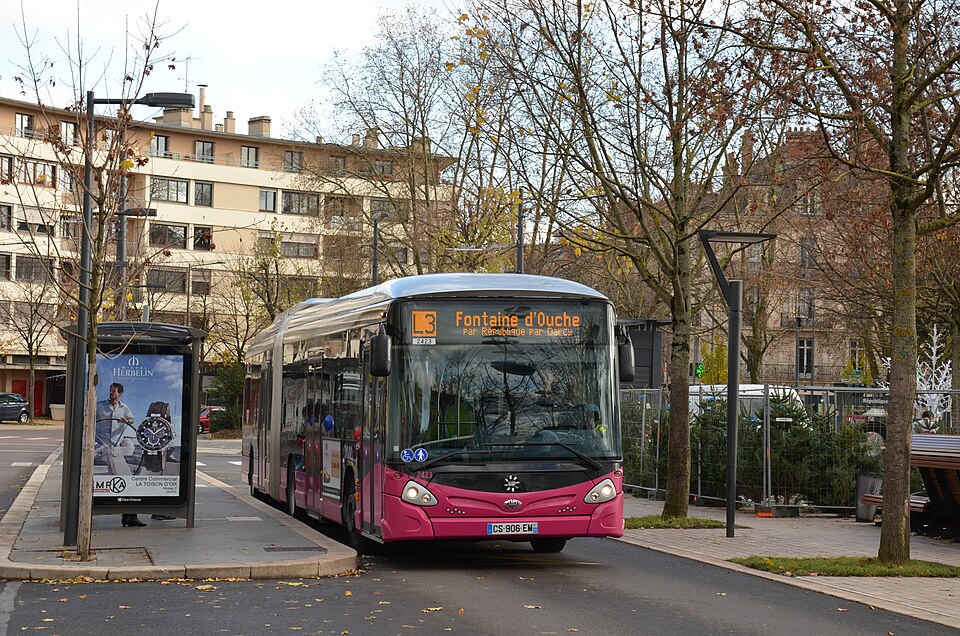
源自英国国际海事卫星公司的全球Ka频段高速卫星网络,2023年Viasat完成对Inmarsat的收购后纳入旗下。网络依托GEO卫星实现全球覆盖,是全球率先实现全球覆盖的Ka频段商用高速网络之一,为政府与军方、海事船队及航空客户提供移动宽带服务。在低轨星座冲击下,这张网络凭借频谱牌照与多年积累的政府客户关系构筑护城河,与L频段业务共同构成Viasat移动通信的底盘,是公司防守反击战略的核心资产。
Viasat收购Inmarsat获得的L频段全球移动卫星网络,覆盖航空与海事两大市场:全球数千架客机的机上WiFi经由该网络提供,达美、美航、卡塔尔航空等均在其列,海事船队通信与政府加密通信是另一支柱。L频段全球移动牌照稀缺,信号稳健适配移动场景,构成公司面对低轨冲击时的护城河与现金流底盘。机上互联与国防通信被视为公司转型期韧性最强的板块,这张网络是老牌卫通巨头以频谱资产防守反击的代表作。
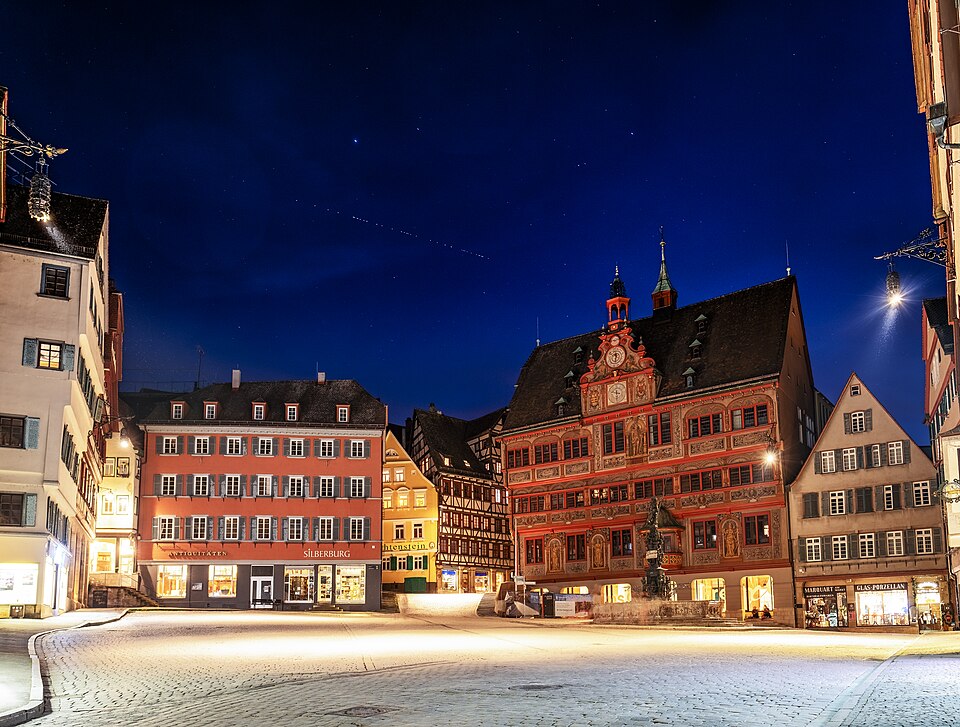
丹麦GOMspace的标准化立方星平台系列,从奥尔堡大学的学生项目起步发展为货架化产品,覆盖多种构型并配套电源、通信、姿态等标准模块,让大学与机构像攒电脑一样攒卫星。平台经GOMX系列在轨演示持续迭代,2025年发射的GOMX-5在轨验证新一代软件定义无线电与通信技术。它是全球立方星科研与教学市场的标准件底座之一。
GOMspace的纳米卫星货架化部组件产品线,覆盖电源、通信、姿态控制与星务处理等分系统,均做成标准模块明码标价销售,被全球高校、研究机构与集成商广泛采用,累计装星数百颗。该业务单值小、复购高,与整星任务互相导流,构成公司商业基本盘。在全球立方星教学与科研市场,GOMspace是公认的元老级标准件供应商。
GHGSat运营的全球首批温室气体成像卫星星座,2016年首颗验证星GHGSat-D入轨后扩至十余颗,以自研光谱技术对单个排放源成像:米级至十米级分辨率识别油气田火炬、垃圾填埋场与煤矿瓦斯的泄漏位置与排放量。数据被欧盟甲烷法规与联合国环境署采用,客户包括油气巨头、多国政府与碳市场监管机构。它让谁在排放、排了多少第一次有了商业级天眼,支撑GHGSat占据全球甲烷点源监测的龙头地位。
Telesat运营的静止轨道通信卫星机队。1972年Telesat发射世界上第一颗国内通信静止轨道卫星,把广播电视与电信服务送进加拿大广袤北部,此后数十年机队持续提供电视分发、海事与政府通信服务,是加拿大主权通信的基石,也为Lightspeed星座建设提供稳定现金流。作为老牌GEO运营商的核心资产,它沉淀了深厚的频率资源与运营经验,支撑Telesat向低轨星座转型。
Telesat建设的低轨宽带星座,由198颗先进卫星组成,卫星由加拿大MDA制造,自2026年起由SpaceX等承包发射并进入组网阶段。星座主打运营商级批发、企业专网与政府宽带,宣称时延与容量对标光纤,以单星大容量与星间激光链路构造运营商级网络,不做零售而把容量批发给电信运营商、企业与政府。它与星链及中国千帆、GW星座被视为全球卫星互联网三大阵营。
Intelsat运营半个多世纪的地球同步轨道卫星机队,人类第一颗商业通信卫星晨鸟即出自其手:1964年由多国电信财团组建后,跨国电视传输、大洋航线通信与奥运会信号传送都曾依赖这支机队。私有化后公司激进扩张背上巨额债务,2020年申请破产保护、2022年完成重组,2024至2025年被老对手SES并购整合。这支机队的谢幕为GEO宽带时代立碑,宣告一颗卫星服务半个地球的黄金年代让位于低轨星座。
Intelsat旗下的航空互联业务,为全球多家航空公司的客机提供机上WiFi与娱乐连接,是公司破产重组期间得以保全并持续扩张的核心资产。私有化后的激进收购中,公司接连购入区域运营商与航空互联业务,规模翻倍也埋下债务隐患,机上互联作为现金流业务在重组后地位愈发重要。并入SES后,该业务在新版图中被寄予厚望,整合后规模居全球前列,是GEO双雄合体后以现金流对抗低轨星座最现实的战场。
GEO机队是卢森堡SES公司运营的静止轨道卫星群,是全球最大的商业静止轨道资产之一,承担全球电视分发与政企专网业务,是公司稳定的现金牛。SES成立于1985年,1988年首颗Astra电视卫星向整个欧洲家庭直送节目,打破国有广播电视垄断。面对星链冲击,机队以批发模式向各国电信运营商出售容量,深耕海事、航空与政府专网;2024至2025年公司并购Intelsat,规模与频谱轨位资源进一步放大。
O3b mPOWER是卢森堡SES公司运营的第二代中轨通信星座,面向电信运营商、邮轮航线与政府客户,提供低时延、光纤级容量的连接。SES于2016年收购O3b网络后建成该星座,与静止轨道机队构成GEO保广度、中轨保速度的双轨范式,由其率先跑通。星座已部署完毕进入运营期,成为公司对抗低轨星座冲击、深耕海事航空专网的增长引擎。作为中轨宽带路线的全球代表,它证明了静止轨道与低轨之间还存在第三条通信航道。
印度GalaxEye研制的全球首个SAR与光学一体化传感器,把合成孔径雷达与光学相机装入同一颗卫星并实现同轴同时拍摄,输出天然配准的融合影像,省去两类卫星因过境时差带来的艰难对齐,兼顾光学清晰与雷达穿云透雨的全天候优势。载荷已随首颗试验星完成在轨验证,星座计划推进中,客户包括印度国防部门。它以单点创新撬动整条遥感数据链。
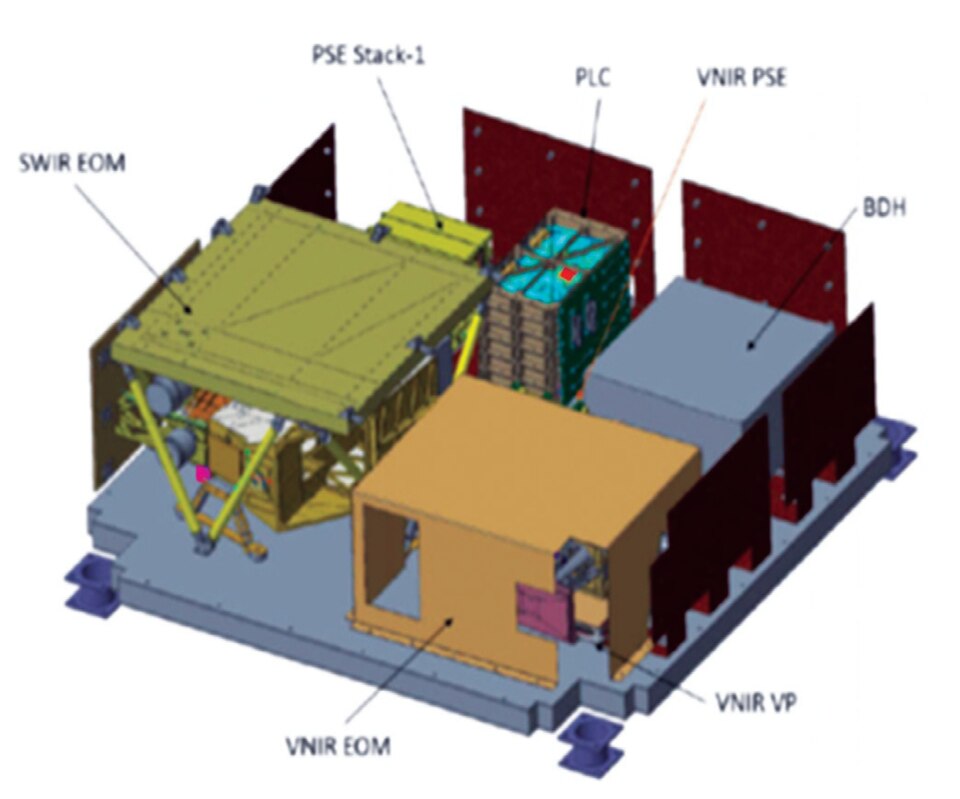
印度Pixxel公司建设的高光谱遥感星座,把可见光到红外切成数十个窄波段成像,提供5米分辨率数据,能识别作物养分与病虫害、矿物分布、水体污染、管线泄漏等传统RGB遥感看不到的信息,相当于给地球做体检化验。首批3颗卫星2025年1月发射成功入轨,公司规划把星座扩至数十颗、自2026年起加密组网,并已签下NASA喷气推进实验室与美国空军研究实验室的合同,被视为高光谱遥感的领先星座。
OHB自主研制的静止轨道中小型卫星平台,2017年随西班牙Hispasat 36W-1通信卫星完成首飞,填补了欧洲中型GEO平台的空白;LEXO为其新一代升级构型,面向通信与科学任务提供更强的载荷适配能力。平台以高可靠、按期交付与成本控制著称,与OHB低调接大单的工程风格一脉相承,是公司整星研制能力的核心载体之一。
欧洲伽利略全球导航卫星系统的主力整星产品。OHB在2010年前后的竞标中爆冷击败老牌巨头,成为伽利略卫星的主力承包商之一,累计建造数十颗工作星与备份星,构成欧洲自主定位导航授时体系的骨干,长期在轨运行稳定。这一项目让OHB从不来梅的部组件厂商一举跻身欧洲整星第一梯队,被视为欧洲航天工业格局的分水岭事件之一。
OHB承研的雷达遥感星座整星。公司先后交付德国首代雷达侦察系统SAR-Lupe五星星座,并作为总体单位承建新一代军用雷达星座SARah,实现卫星与地面段一体化研制,2022年完成首批卫星发射,延续德国天基雷达侦察能力。军用雷达整星对可靠性与保密性要求极高、订单周期长,OHB凭此确立其在欧洲防务遥感领域的总体研制地位。
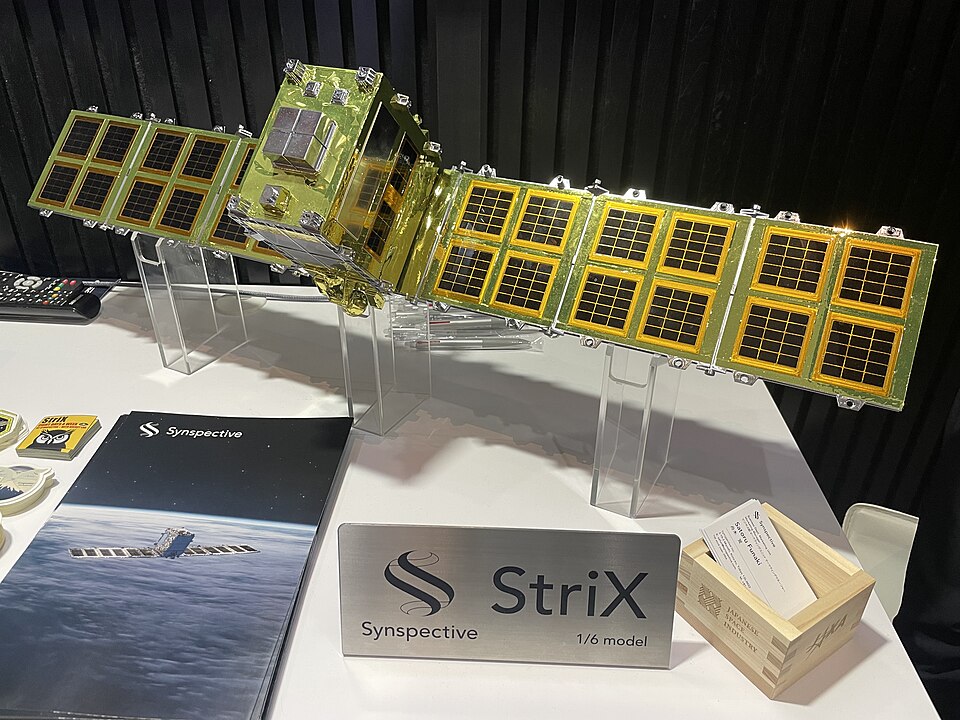
法国Kinéis运营的窄带物联网星座,由25颗低轨纳卫星组成,2020年至2025年间分批发射完成全球组网。系统继承ARGOS卫星系统三十年积累的频谱许可与用户网络,专注低速率、低功耗的物联链路,服务海上浮标、牧群项圈、森林火警传感器等场景,覆盖无地面网络的偏远角落,用户横跨法国军方、海事部门与跨国物流。组网完成后已进入规模化商用阶段,被视为法国版的Swarm。
ICEYE SAR星座是芬兰ICEYE公司运营的商业合成孔径雷达星座,在轨卫星超过80颗,含自研与为客户建造的部分,是全球最大的商业SAR星座。星座以百公斤级微小卫星实现米级雷达成像,不受昼夜与云雨限制,核心场景涵盖洪灾测绘、火山形变、舰船监测与基础设施健康评估,多国政府已将其数据纳入国防与灾害响应体系。公司从两颗学生验证星起步,如今已是估值约100亿欧元的全球商业SAR龙头。
SAR即服务是ICEYE独创的商业模式:不卖卫星、不卖原始数据,而是基于星座连续监测输出分析结果,以订阅方式交付。保险与再保险是招牌客户,洪灾快速评估用于支撑理赔并识别赔付欺诈;政府应急与国防安全构成另一支柱。订阅制带来高复购的经常性收入,支撑公司2025年营收超3亿美元、居欧洲航天初创之最。它把对地观测从卖数据升级为卖洞察,被视为商业遥感商业化的标杆范式。
荷兰ISISpace研制的系列立方星平台,覆盖6U至16U等多种构型,支持通信、遥感与科学任务的整星交钥匙交付,配套标准化部组件与在轨运营服务。平台以快速集成与按时交付见长,公司累计参与发射数百颗卫星、客户遍及五十余国,不少新兴航天国家的首颗卫星即基于其平台研制。它与GOMspace共同撑起北欧立方星生态,是欧洲小卫星制造第一梯队的主力。
ISISpace研制的标准化立方星部署器系列,作为卫星与火箭之间的机械电气接口,入轨后按指令释放载荷,已被多家发射服务商采用为通用标准,相当于小卫星上天的标准插座。部署器业务看似不起眼,却占据发射接口生态的关键位置,规范被采用越广、后来者越难绕开。它与整星研制、拼车协调业务共享客户,是全球拼车发射的事实基础设施之一。
阿联酋Yahsat建设运营的静止轨道通信卫星机队,现为Space42的核心资产,长期承担阿联酋政府与国防通信主力,辅以商业通信服务,收入以长约为特征、类似年金。机队与Thuraya移动网络及地面段共同构成国家级通信基础设施。2024年Yahsat与Bayanat合并后,它成为Space42向低轨星座与AI遥感扩张的稳定现金流底座。
覆盖欧亚非的移动卫星通信服务,依托稀缺的L频段频谱提供卫星电话、数据与物联网连接,用户横跨政府、海事、航空与应急救援等领域。Thuraya是中东自主运营的移动卫星通信品牌,并入Space42后与GEO政府通信、地理智能业务形成组合,并随集团多星星座投资计划演进。它代表区域主权运营商在全球移动卫星通信市场占据的一席之地。
源自阿联酋Bayanat公司的地理智能业务,将遥感影像与AI分析结合,为政府与商业客户提供测绘、监测与决策支持产品,2024年随母公司并入Space42后成为其数据智能板块。该业务与在轨卫星资产形成天基加智能的完整闭环,支撑阿联酋主权AI与遥感战略,按项目与订阅模式交付。它是Space42从通信运营商升维为综合航天数据公司的关键拼图。